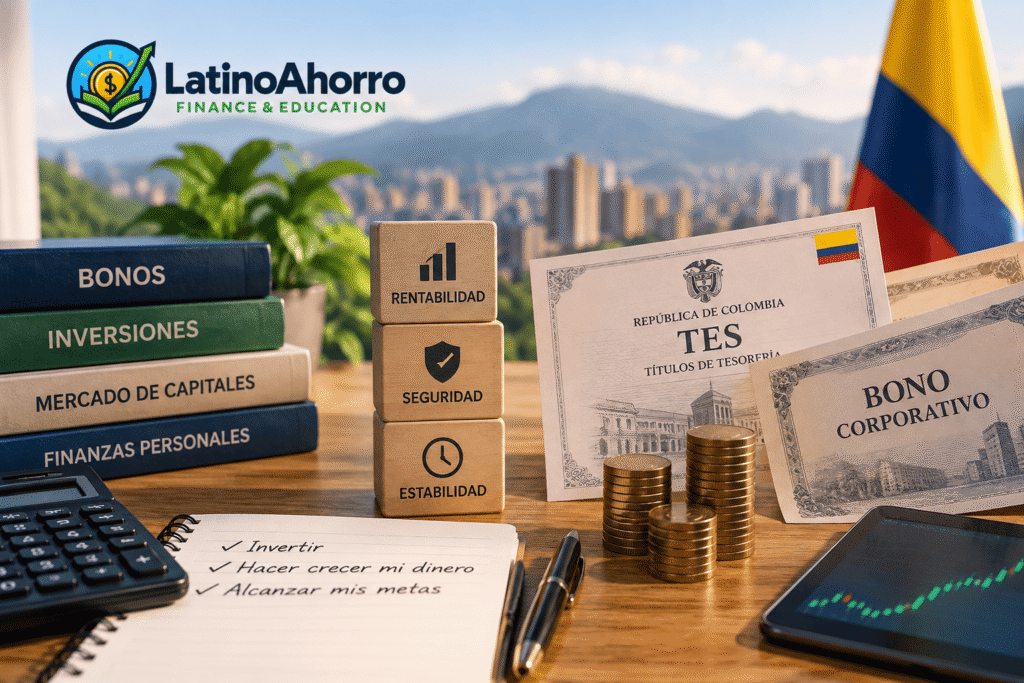
Qué son los bonos de renta fija en Colombia y cómo funcionan realmente
Cuando decides colocar tu dinero en bonos de renta fija en Colombia, estás asumiendo el rol de prestamista. En lugar de pedir dinero al banco, eres tú quien le presta capital a una gran empresa o al mismísimo Gobierno Nacional. A cambio de este financiamiento, el emisor se compromete mediante un contrato de deuda a devolverte el monto inicial en una fecha de vencimiento pactada, además de pagarte intereses de forma periódica, conocidos técnicamente como cupones.
Muchos ahorradores confunden este mecanismo con un depósito a término fijo, pero el mercado de deuda pública y privada tiene una dinámica financiera mucho más sofisticada que requiere entender sus variables antes de comprometer el patrimonio.
La diferencia crítica entre la tasa de cupón y la rentabilidad al vencimiento (YTM)
Uno de los errores más frecuentes al evaluar la rentabilidad de los bonos de la nación Colombia es asumir que la tasa de cupón equivale al rendimiento real que recibirás. La tasa de cupón es el interés fijo que el emisor promete pagar sobre el valor nominal del bono. Por ejemplo, si adquieres un bono con un valor nominal de $10.000.000 COP y una tasa de cupón del 9% anual, recibirás $900.000 COP cada año.
Sin embargo, la rentabilidad real al vencimiento o Yield to Maturity (YTM) es la medida matemática que verdaderamente determina tu ganancia. Si compras ese bono en el mercado secundario a un precio menor de su valor nominal (con descuento), tu YTM será superior al 9% porque pagaste menos por el mismo flujo de dinero. Por el contrario, si compras el bono a un precio mayor (con prima) debido a la alta demanda, tu rendimiento real al vencimiento será inferior a la tasa de cupón. Comprender esta fluctuación de precios en el mercado secundario evita sorpresas desagradables al calcular el retorno real de la inversión.
¿En qué se diferencia un bono de la nación de un CDT tradicional?
Aunque ambos instrumentos pertenecen al universo de la renta fija, sus estructuras de liquidez y barreras de entrada en el contexto colombiano son muy distintas. Un CDT es un contrato bilateral y directo con una entidad financiera, donde el dinero suele quedar inmovilizado hasta la fecha de vencimiento, salvo que se negocie físicamente el título físico en el mercado secundario, un proceso que suele ser engorroso para el ciudadano de a pie.
Los bonos, especialmente los emitidos por el Estado, se negocian diariamente de forma electrónica, lo que permite deshacer la posición con mayor velocidad si se presenta una emergencia familiar o empresarial. A continuación, se detallan las diferencias operativas más marcadas:
- Plazos de emisión: Mientras que un CDT promedio se constituye a plazos de 90, 180 o 360 días, los bonos se estructuran para financiar proyectos de largo aliento, con plazos que suelen oscilar entre los 5, 10, 15 y hasta 30 años.
- Liquidez de mercado: Los bonos permiten una venta anticipada en la Bolsa de Valores de Colombia (bvc) a través de intermediarios autorizados, asumiendo el precio de mercado del día, mientras que cancelar un CDT antes de tiempo con el banco emisor suele acarrear penalizaciones severas o simplemente no estar permitido.
- Monto de acceso directo: Un CDT se puede abrir hoy en día en Colombia desde $200.000 COP en diversas plataformas digitales. Comprar un bono de forma individualizada exige montos mínimos significativamente más altos debido a la estructura de intermediación.
Tipos de bonos para invertir en Colombia: Públicos vs. Privados
El mercado de renta fija nacional se divide en dos grandes ligas que determinan tanto el nivel de seguridad de tu dinero como el rendimiento potencial que vas a recibir a lo largo de los años.
Bonos TES: La deuda soberana administrada por el Ministerio de Hacienda
Los bonos TES Colombia son Títulos de Tesorería emitidos por el Ministerio de Hacienda y Crédito Público para financiar el presupuesto general de la nación. Al estar respaldados por la República de Colombia, se consideran el activo financiero con menor riesgo de impago en el mercado local, ya que la probabilidad de que el Estado se declare en quiebra técnica es considerablemente menor a la de cualquier corporación privada.
Estos títulos se emiten bajo distintas modalidades para adaptarse a las expectativas macroeconómicas de los inversionistas:
- TES en Pesos (Tasa Fija): Pagan un interés fijo constante durante toda la vida del título. Son ideales cuando se proyecta que las tasas de interés del mercado van a descender.
- TES indexados a la UVR (Unidad de Valor Real): Su capital se ajusta diariamente según el comportamiento de la inflación en Colombia. Protegen de forma directa el poder adquisitivo del inversionista, pagando un rendimiento adicional sobre el valor ajustado por la inflación.
- TES en dólares (Globales): Emitidos en moneda extranjera, utilizados habitualmente por inversionistas institucionales o grandes capitales que buscan cobertura cambiaria frente a la devaluación del peso colombiano.
Bonos corporativos: Financiando a las grandes empresas colombianas
Cuando las empresas privadas más grandes del país necesitan capital para expandir sus operaciones, construir infraestructura o refinanciar deudas, recurren a la emisión de bonos corporativos en la Bolsa de Valores de Colombia (bvc). Compañías de trayectoria sólida como Bancolombia, Grupo Sura o Ecopetrol emiten estos títulos ofreciendo tasas de interés más atractivas que las de los bonos públicos para compensar el riesgo adicional.
Para mitigar la incertidumbre del inversionista, la Superintendencia Financiera de Colombia exige que estas emisiones cuenten con una calificación de riesgo otorgada por agencias autorizadas (como Fitch Ratings o BRC Ratings). Una calificación AAA representa la máxima solvencia financiera, asegurando que la probabilidad de incumplimiento es marginal. A medida que la calificación desciende a categorías como AA, A o BBB, el riesgo de crédito aumenta, lo que obliga a la empresa a ofrecer un cupón más alto para atraer inversionistas.
Cómo comprar bonos del Estado en Colombia y opciones privadas
Existe la creencia errónea de que cualquier ciudadano puede acercarse a las ventanillas del Banco de la República para comprar bonos soberanos de forma directa. En la práctica, el emisor central no realiza operaciones de ventanilla con personas naturales para estos fines; toda transacción requiere obligatoriamente de un canal autorizado.
El rol obligatorio de las Sociedades Comisionistas de Bolsa (SCB)
Para adquirir bonos públicos o privados en el mercado primario o secundario, debes acudir a una de las Sociedades Comisionistas de Bolsa (SCB) vigiladas por la Superintendencia Financiera de Colombia. Estas firmas actúan como el puente técnico y legal que ejecuta la orden de compra o venta dentro de los sistemas transaccionales de la bolsa de valores.
El proceso tradicional exige la apertura de una cuenta de corretaje, el diligenciamiento de formularios de conocimiento del cliente (SARLAFT) y la transferencia del capital a invertir. Las comisionistas aplican tarifas de intermediación y comisiones de custodia que varían de acuerdo con el monto de la operación, un factor crucial que debes revisar con detenimiento porque puede mermar el rendimiento neto si vas a invertir montos moderados.
¿Se pueden comprar TES directamente desde una aplicación móvil?
La transformación digital en el sector financiero colombiano ha comenzado a democratizar el acceso a la renta fija. Si bien la compra directa de un bono TES específico de forma individualizada sigue requiriendo montos elevados a través de mesas de dinero tradicionales, hoy existen aplicaciones móviles de inversión aliadas con comisionistas locales (como la plataforma trii) que permiten a los usuarios adquirir participaciones en fondos que invierten en deuda pública o comprar directamente bonos corporativos fraccionados.
Esta evolución tecnológica permite que personas que no disponen de cientos de millones de pesos puedan beneficiarse de la estabilidad de la deuda estatal con montos de entrada accesibles y comisiones significativamente menores a las de los canales físicos tradicionales.
Caso práctico: Simulación de inversión de $5.000.000 COP
Para entender la viabilidad de la inversión en renta fija con montos moderados, analizaremos dos alternativas reales para un capital de cinco millones de pesos en el ecosistema financiero colombiano actual.
Escenario A: Compra de TES a través de comisionista tradicional
Imagina que decides comprar un bono TES de forma directa utilizando los servicios de una firma comisionista tradicional de bolsa. Supongamos que el bono seleccionado ofrece una rentabilidad del 10% anual a un plazo de 5 años.
Al analizar los costos asociados a la transacción, la firma comisionista te cobrará una tarifa mínima de intermediación por la compra, que en el mercado colombiano suele oscilar entre los $150.000 y $300.000 COP para operaciones de bajo monto, sumado a una comisión de custodia mensual por mantener el título registrado en el Depósito Centralizado de Valores (DECEVAL). Si sumas estos costos operativos durante el primer año, la rentabilidad neta real de tu inversión de $5.000.000 COP se reducirá drásticamente, haciendo que la operación individualizada de compra directa de bonos no sea eficiente para este nivel de capital.
Escenario B: Inversión en un Fondo de Inversión Colectiva (FIC) de Renta Fija
En lugar de comprar el título de manera directa, decides destinar los mismos $5.000.000 COP a un Fondo de Inversión Colectiva (FIC) especializado en deuda pública y administrado por una sociedad fiduciaria o comisionista de bolsa. Este fondo agrupa el dinero de miles de aportantes para comprar un portafolio diversificado de mejores bonos para invertir en colombia.
En este escenario, la comisión de administración del fondo se cobra de forma porcentual sobre el saldo administrado (por ejemplo, un 1.5% anual prorrateado diariamente), eliminando la tarifa fija de entrada que afectaba el escenario anterior. Además, te beneficias de la diversificación inmediata de plazos y emisores, y cuentas con una liquidez mucho más ágil, permitiéndote retirar tu dinero en plazos de 24 a 48 horas según las reglas del fondo. Para montos inferiores a $50.000.000 COP, el vehículo del FIC resulta sustancialmente más rentable y eficiente que la compra directa de bonos individuales.
Riesgos reales al invertir en bonos en Colombia
Invertir en renta fija no equivale a una inversión exenta de riesgos. Aunque la probabilidad de impago del Estado colombiano sea muy baja, existen factores macroeconómicos que pueden erosionar el valor de tu dinero si no gestionas correctamente tu portafolio.
El riesgo de inflación y la pérdida de poder adquisitivo
El mayor enemigo de los bonos de tasa fija a largo plazo es la inflación persistente. Si adquieres un bono corporativo o público que te paga una tasa fija del 8% anual, pero la inflación en Colombia se sitúa en un 9% durante ese mismo periodo, el rendimiento real de tu inversión será del -1%. Esto significa que, aunque al final del año tengas más billetes en tu cuenta, tu capacidad de compra real habrá disminuido. Para mitigar este escenario en épocas de alta incertidumbre de precios, los expertos sugieren inclinar la balanza hacia títulos indexados a la UVR, los cuales ajustan su rendimiento base de acuerdo con la variación del Índice de Precios al Consumidor (IPC).
El riesgo de liquidez: ¿Qué pasa si necesito el dinero antes del vencimiento?
Un temor común entre los inversionistas es quedar atrapado en un bono a 10 años ante una emergencia económica personal. Si bien es totalmente factible vender el título en el mercado secundario de la Bolsa de Valores de Colombia (bvc) a través de tu comisionista, el precio al que venderás dependerá de las tasas de interés vigentes en ese preciso instante.
Existe una relación inversa entre el precio de los bonos y las tasas de interés: si el Banco de la República sube sus tasas de interés de referencia para contener la inflación, los bonos antiguos que pagan tasas bajas pierden atractivo. Por lo tanto, si te ves obligado a vender tu bono antes de su vencimiento en un entorno de tasas al alza, tendrás que ofrecerlo con un descuento sobre su valor nominal, lo que se traducirá en una pérdida de capital para ti. La renta fija solo garantiza la devolución del 100% del capital inicial si mantienes el título en tu poder hasta el día exacto de su vencimiento final.
Preguntas frecuentes sobre la inversión en bonos
¿Cuál es el monto mínimo para invertir en bonos del Estado en Colombia?
Si deseas comprar un título de deuda pública (TES) de forma directa e individualizada a través de una mesa de dinero tradicional, las comisionistas de bolsa suelen exigir montos mínimos que oscilan entre los $10.000.000 y $50.000.000 COP debido a la estructura de costos transaccionales. No obstante, si utilizas canales indirectos como los Fondos de Inversión Colectiva (FIC) enfocados en renta fija soberana o billeteras digitales reguladas, puedes acceder a los rendimientos de la deuda pública colombiana desde montos tan bajos como $250.000 COP.
¿Cómo tributan los rendimientos de los bonos en la declaración de renta?
Los rendimientos financieros generados por los bonos en Colombia están catalogados como rentas de capital y se encuentran sujetos a retención en la fuente por parte del emisor o del intermediario financiero, actuando como un pago anticipado del impuesto de renta. En la declaración anual, estos ingresos deben reportarse en la cédula correspondiente. Es importante mencionar que los bonos de deuda pública cuentan con un tratamiento tributario específico donde la porción correspondiente al componente inflacionario puede ser considerada como un ingreso no constitutivo de renta ni ganancia ocasional, disminuyendo la base gravable, un beneficio que debe validarse anualmente con base en la reforma tributaria vigente en el país.
¿Qué pasa si necesito retirar mi dinero antes de que venza el bono?
No existe la opción de solicitar un retiro anticipado o rescate de dinero directamente al emisor del bono (sea el Estado o una empresa privada). Si necesitas liquidez inmediata, debes ordenar a tu Sociedad Comisionista de Bolsa que ponga en venta tu título en el mercado secundario de la bvc. El proceso de venta suele tomar pocos días hábiles, pero el dinero final que recibirás dependerá del precio de mercado del bono en ese momento, el cual fluctúa según las tasas de interés de la economía; podrías recibir más de lo que invertiste o experimentar una pérdida de capital si las tasas del mercado subieron desde el día en que realizaste la compra.
¿Qué debes hacer ahora?
Si has decidido que los bonos en Colombia son el instrumento adecuado para proteger y hacer crecer tu capital, el paso inmediato es evaluar tu horizonte de tiempo. Define si puedes prescindir de ese dinero durante el plazo estipulado del título para evitar exponerte a las fluctuaciones de precio del mercado secundario.
Posteriormente, ingresa al sitio web oficial de la Superintendencia Financiera de Colombia para revisar el listado de Sociedades Comisionistas de Bolsa autorizadas o consulta las opciones de Fondos de Inversión Colectiva de renta fija que ofrece tu entidad bancaria de confianza. Comparar las comisiones de administración y los montos mínimos de entrada te permitirá dar el primer paso con total seguridad y control de tus finanzas.
Conclusión
Descubre cómo comprar bonos en Colombia. Analizamos los bonos TES, opciones privadas, rentabilidad real, comisiones y el paso a paso para invertir seguro. Revisa tus opciones, compara condiciones y toma decisiones de acuerdo con tu situación financiera.
Aviso legal
Este contenido es informativo y educativo. No constituye asesoría financiera, legal, tributaria ni recomendación personalizada. Antes de tomar decisiones sobre productos financieros, créditos, inversiones o impuestos, verifica la información con entidades oficiales o consulta a un profesional certificado.