La psicología del día de pago: Por qué gastamos de más
El efecto del saldo alto
Cada 15 y 30 del mes, cuando la nómina aterriza en la cuenta, muchos sienten un alivio inmediato: el saldo fresco da una sensación de respiro. Pero esa tranquilidad es engañosa si no hay un plan. El llamado “efecto del saldo alto” entra en acción: al ver la cuenta llena, el cerebro relaja el autocontrol y nos convence de que el margen es mayor de lo que realmente es. Así, el dinero puede evaporarse en cuestión de días, dejando solo la pregunta de a dónde se fue.
Pensemos en Andrea, una trabajadora en Bogotá. Al recibir su pago, siente que puede permitirse una cena especial, comprar algo para la casa y aún así sobrevivir hasta la próxima quincena. Lo que Andrea no ha hecho es descontar los pagos ineludibles: el arriendo, los servicios públicos. Si opta por sacar el dinero en efectivo, la sensación de abundancia puede ser aún mayor, y los pequeños gastos fuera de plan, como un café o un antojo, se multiplican sin que los note.
Cómo romper el ciclo de gratificación instantánea
Ese impulso de gastar en cuanto llega la quincena se puede frenar con tácticas simples, pero efectivas. Una de las más útiles es el “enfriamiento” de 24 horas: ante una compra que no es urgente ropa, tecnología, una salida improvisada, date un día antes de decidir. Al bajar la emoción, muchas compras dejan de parecer tan necesarias.
Otra estrategia poderosa es separar el dinero en una cuenta de ahorro de bajo monto o en los “bolsillos” virtuales de apps como Nequi o Daviplata. Así, los fondos destinados a gastos importantes no están tan disponibles y se reduce la tentación de gastarlos en un impulso. Para quienes sienten que el efectivo “arde” en la billetera, esta técnica es especialmente eficaz.
En últimas, el verdadero control del día de pago no depende de cuánto recibes, sino de cómo gestionas esa sensación de abundancia. Si logras evitar que el entusiasmo inicial te lleve a gastar sin medida, ganarás tranquilidad los días previos a la siguiente quincena.
Estrategia 50/30/20 adaptada a la quincena colombiana
Distribución de gastos fijos (50%)
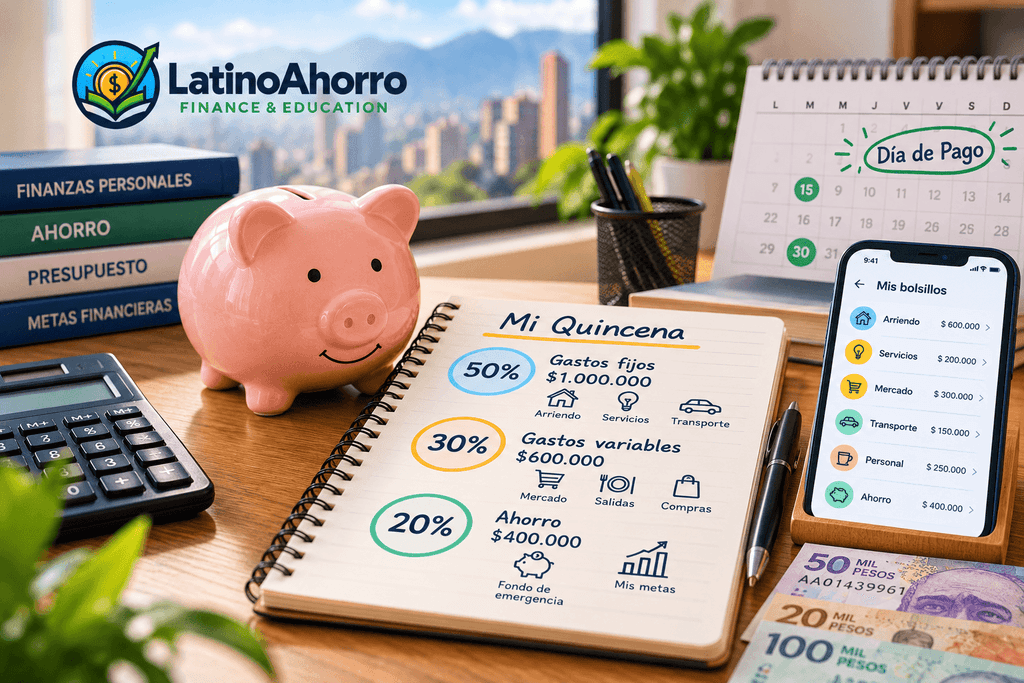
El método 50/30/20 es un clásico de la educación financiera, pero quienes reciben el sueldo en dos partes al mes, como en Colombia, deben adaptarlo a su realidad. De entrada, la mitad del ingreso quincenal el 50% debe ir a los pagos fijos: arriendo, servicios, cuotas de créditos, mercado básico y transporte.
Supón que recibes el Salario Mínimo Legal Vigente; divide esa cifra entre dos para tener tu quincena. Calcula de inmediato cuánto necesitas apartar para cubrir los compromisos fijos antes del siguiente pago. Por ejemplo, si el arriendo se paga el primer día del mes, aparta la mitad en la quincena anterior y la otra en la siguiente. Así, no tendrás que buscar de dónde sacar el dinero a última hora.
Muchos caen en la trampa de dejar estos pagos para después, gastando primero en lo que se antoje. Prioriza siempre cubrir el arriendo y los servicios en cuanto recibas el depósito. Eso evita angustias y te permite manejar el resto del dinero con menos presión.
Gastos variables y estilo de vida (30%)
Este 30% se destina a lo que hace la vida más llevadera: salidas, ropa, entretenimiento, pequeños antojos. Aquí es donde la presión social o el deseo de celebrar el pago pueden desajustar el presupuesto. ¿Te reconoces en esos fines de semana de quincena donde el dinero se va en planes, domicilios y salidas? Todo eso entra en esta categoría, pero necesita un límite.
La clave está en administrar ese 30% para que dure los 15 días, no solo los primeros tres. Si tienes $300.000 para toda la quincena, podrías repartirlo en dos partes iguales para cada semana, o crear un fondo para un plan especial y el resto distribuirlo según tus rutinas. Así evitarás terminar la quincena sobreviviendo solo con lo básico.
Ahorro y fondo de emergencia (20%)
Ese 20% es tu salvavidas y tu inversión en el futuro. Puede parecer poco realista ahorrar esa cantidad, pero apartar aunque sea el 5% o el 10% ya marca la diferencia frente a quienes no ahorran nada. Ese porcentaje va directo a tu ahorro para trabajadores colombianos, tu fondo de emergencia o tus metas más grandes: la prima de servicios, matrículas escolares, o gastos médicos imprevistos.
Por ejemplo, si quieres reunir el dinero para la prima o un pago anual, divide el monto entre las quincenas del año y separa una parte cada vez. Así, cuando llegue la fecha, tendrás el monto listo sin estrés. Ante una emergencia médica, contar con ese fondo te evita los préstamos rápidos y sus intereses elevados.
La mejor manera de garantizar el ahorro es automatizarlo: apenas recibas el pago, haz la transferencia a otra cuenta o a un bolsillo digital. Así, ni lo piensas, y te acostumbras a vivir con el resto.
El arte de separar el dinero: Método de sobres o cuentas digitales
Uso de bolsillos en apps financieras
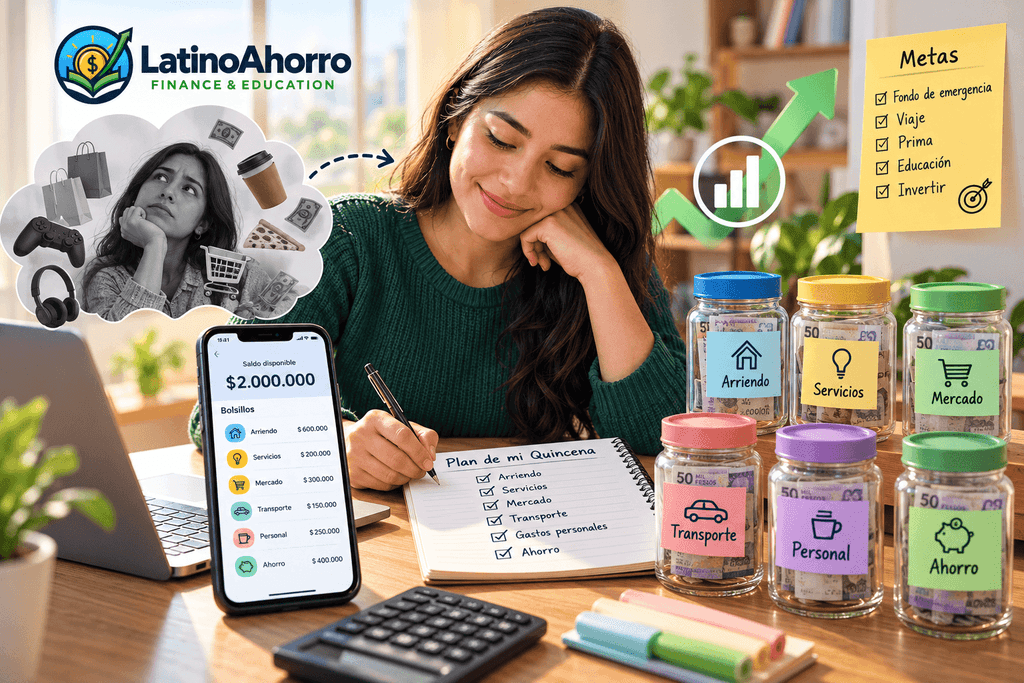
Hace unos años, el método de sobres de papel era la forma más práctica de organizar el dinero: cada sobre con un nombre, cada billete con un propósito. Hoy, las aplicaciones de finanzas personales y los bancos digitales permiten replicar esta técnica de forma más segura y visual.
Si usas Nequi, Daviplata o cualquier cuenta que permita crear “bolsillos” o “metas”, lo ideal es dividir tu quincena en cuanto te pagan. Un bolsillo para arriendo, otro para servicios, otro para mercado… y así según tus obligaciones. Si tienes una cuenta de ahorro de bajo monto, úsala para apartar el dinero del arriendo o de gastos que no deben mezclarse.
Esta forma de separar el dinero hace que no confundas los fondos de lo esencial con los del entretenimiento. Al ver claramente cuánto tienes para cada gasto, te resulta más sencillo no sobrepasar límites ni caer en la tentación de “gastar porque hay saldo”.
Separar el dinero de servicios públicos
El dinero destinado a los servicios públicos merece un trato especial: no debe mezclarse con el presupuesto de salidas o compras. Si lo haces, puedes terminar usando ese dinero en un plan de fin de semana y luego enfrentarte a la falta de luz, agua o gas.
Toma el caso de Juan: apenas recibe su pago, aparta $80.000 para servicios públicos en un bolsillo de Daviplata. Así, aunque surja la tentación de pedir un domicilio o salir con amigos, ese dinero permanece intocable. Cuando llega el recibo, paga sin estrés ni apuros.
- Divide el dinero apenas lo recibas, usando sobres físicos o digitales.
- Mantén separados los fondos de gastos fijos y los de ocio.
- Activa notificaciones o recordatorios para los pagos importantes.
Separar el dinero no es solo una táctica puntual: es una mentalidad que previene sobresaltos y asegura que lo esencial nunca falte.
Cómo sobrevivir a la quincena sin caer en gastos hormiga
Identificación de fugas de dinero
Los llamados “gastos hormiga” son esos pequeños desembolsos diarios el tinto en la calle, la empanada, la recarga de celular al paso, el domicilio de antojo que parecen inofensivos pero, sumados, pueden dejar un boquete en el presupuesto. En Colombia, estos gastos son parte de la rutina, pero su impacto es fácil de subestimar.
Haz cuentas: $2.000 diarios en tinto y empanada suman $30.000 por quincena. Dos domicilios semanales de $15.000 cada uno suman $60.000 en 15 días. De repente, más del 10% de tu quincena se fue sin que realmente lo hayas disfrutado o notado.
El costo real de los ‘pequeños’ gastos
No se trata de eliminar todos los placeres, sino de ver cuántos de estos gastos son realmente valiosos para ti. El problema surge cuando se mezclan con los gastos fijos y variables y, al final, lo esencial queda descubierto.
Llevar un registro diario, aunque sea en una libreta o una app gratuita, ayuda a visualizar cuánto se va en estos pequeños consumos. Al cierre de la quincena, revisa: ¿cuánto gastaste en tintos, snacks, recargas, salidas espontáneas? Si la suma te sorprende, decide cuáles puedes reducir o reemplazar llevar el almuerzo de casa, preparar café en la oficina, buscar opciones más económicas.
Sobrevivir a la quincena no es cuestión de privarse de todo, sino de tapar las fugas invisibles que drenan el efectivo. Así, puedes llegar al siguiente pago con menos estrés y más margen para lo importante.
Estrategia de ‘págate a ti mismo primero’ para empleados
Automatización del ahorro
Muchos esperan ahorrar solo si “sobra algo” después de cubrir todos los gastos, pero rara vez sobra. Los gastos variables tienden a expandirse y consumir lo que haya disponible. Aquí entra el principio de “págate a ti mismo primero”.
En la práctica, significa que en cuanto recibas la quincena, apartas un porcentaje fijo por ejemplo, 5% o 10% y lo transfieres a una cuenta de ahorro aparte, que no uses para gastos diarios. Puede ser una cuenta de bajo monto, un bolsillo digital, o incluso invertirlo en un CDT si tienes metas a mediano plazo. Lo fundamental es hacerlo automático: la mayoría de los bancos permiten programar transferencias cada 15 días para que no dependas de la voluntad del momento.
Priorizar el ahorro antes de pagar deudas pequeñas
Una duda frecuente es si conviene ahorrar antes de liquidar deudas menores. En muchos casos, la respuesta es sí. Si pagas todas las deudas pequeñas y te quedas sin un peso para emergencias, cualquier imprevisto te obligará a recurrir a créditos caros. Prioriza pagar lo más urgente y de mayor interés, pero mantén el hábito de apartar aunque sea una suma pequeña para tu fondo personal. Así rompes el ciclo de vivir al límite y te das un respiro ante cualquier atraso o gasto inesperado.
Cambiar la mentalidad de “ahorrar lo que sobra” a “construir mi fondo primero” es un paso decisivo para tomar control real de tus finanzas.
Preguntas frecuentes (FAQ)
- ¿Cómo dividir el sueldo si tengo deudas pendientes?
Prioriza las deudas de mayor interés, como tarjetas de crédito o préstamos rápidos. Calcula el valor mensual de esas deudas y divídelo en dos: cada quincena, separa la mitad y resérvala en un bolsillo o cuenta aparte. Así, cuando llegue la fecha de pago, tendrás el monto listo y no afectarás tu flujo para necesidades básicas. Si pagas todo de una vez y te quedas sin efectivo, podrías terminar endeudándote otra vez para cubrir lo esencial. - ¿Qué hacer si el sueldo no alcanza para cubrir la quincena?
Lo primero es registrar todos tus gastos, uno por uno, durante 15 días. Así podrás ver si el problema es de ingresos insuficientes o de gastos fuera de control. Si tu ingreso está por debajo del costo básico de vida (según el SMLV), explora opciones de ingresos adicionales: ventas, servicios, trabajos por encargo. Si el problema son los gastos, revisa suscripciones, recortes posibles y elimina lo que no sea esencial. Cambios pequeños en hábitos cotidianos pueden liberar el dinero necesario para llegar sin apuros al siguiente pago. - ¿Es mejor pagar todo al principio o dosificar los gastos?
Los gastos fijos arriendo, servicios, cuotas conviene pagarlos apenas recibas la quincena, para evitar la tentación de gastarlos en otra cosa y así evitar recargos o intereses por retraso. Los gastos variables (comida, transporte, ocio) es mejor repartirlos: asigna un monto semanal o diario, para que el dinero rinda hasta el próximo pago. Usar bolsillos digitales o sobres físicos ayuda a mantenerte dentro de esos límites y no desbalancear tu presupuesto.
¿Qué hacer después de leer este artículo?
Ahora es tu turno de poner en práctica lo aprendido. Antes de la próxima quincena, diseña tu propio sistema: decide cuánto separarás para gastos fijos, variables y ahorro apenas llegue el pago. Usa una app financiera o una hoja de cálculo, crea bolsillos virtuales y programa recordatorios para no mezclar lo esencial con lo opcional. Prueba el método 50/30/20 durante un mes y lleva la cuenta de tus gastos hormiga: te sorprenderá el margen de mejora que descubrirás, aún sin aumentar tus ingresos. Si te parece difícil al principio, empieza separando sumas pequeñas y ajústalas con el tiempo. El equilibrio llega con el hábito: administrar mejor tu sueldo es la mejor herramienta para dejar de vivir al límite y empezar a construir tranquilidad financiera.
Conclusión
Aprende a administrar tu sueldo quincenal en Colombia con estrategias prácticas para cubrir gastos, evitar deudas y ahorrar sin sacrificar tu calidad de vida. Revisa tus opciones, compara condiciones y toma decisiones de acuerdo con tu situación financiera.
Aviso legal
Este contenido es informativo y educativo. No constituye asesoría financiera, legal, tributaria ni recomendación personalizada. Antes de tomar decisiones sobre productos financieros, créditos, inversiones o impuestos, verifica la información con entidades oficiales o consulta a un profesional certificado.